S'ÉPANOUIR ENSEMBLE

Nos expertises métiers

« LE TEMPS EST UNE RICHESSE QUE L’ENTREPRENEUR NE PEUT SE PERMETTRE DE GASPILLER »

A PROPOS DE NOUS

Nos valeurs

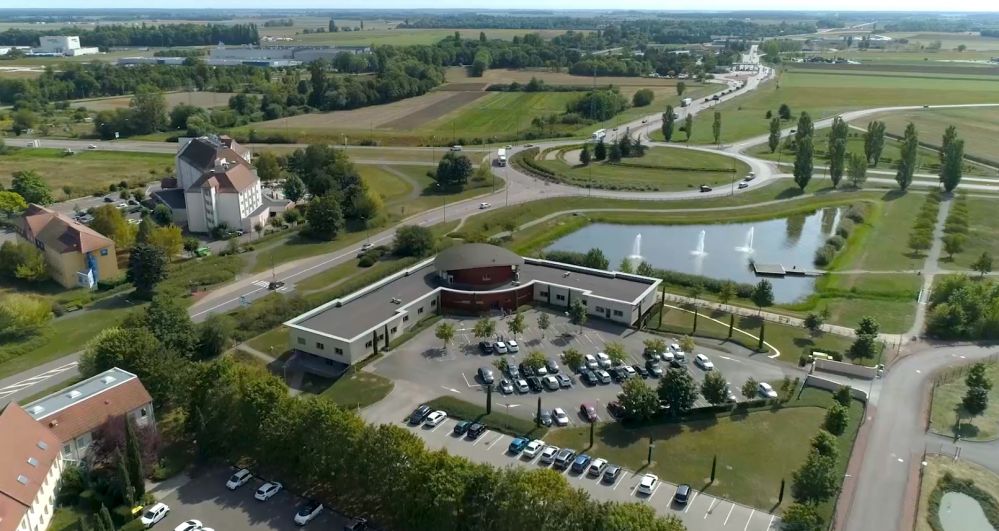
Historiquement installé à Beaune depuis 1946, André le Groupe a tissé depuis de longues années des relations étroites avec les entrepreneurs et les collectivités locales de la Bourgogne Franche-Comté. 

Depuis de nombreuses années nous avons su développer des expertises et compétences  et nous continuons toujours à le faire avec la même implication.

Notre priorité est de favoriser une structure à taille Humaine où le travail en équipe s’adapte aux besoins particuliers, ponctuels ou permanents de nos Clients.

#Solidarité #Ambition #Ethique #Qualité #Ecoute  #Convivialité 

Notre état d'esprit

Pour André le Groupe, chaque Client est unique. Voilà pourquoi nous traitons le plus minutieusement possible tous nos dossiers, c’est votre satisfaction qui nous fait avancer et nous motive.

Pour la réussite de vos projets, l’expérience et la connaissance du terrain sont primordiales. Nous avons su accumuler et tirer profit de nos expériences afin de vous conseiller et de vous accompagner. 

Nous nous focalisons sur votre projet, sur vos objectifs professionnels et personnels, sur vos motivations sur votre marché et plus généralement de toutes les parties prenantes de votre entreprise .

Nos offres misent sur la synergie des services du Groupe afin de vous apporter totale satisfaction dans les meilleurs délais.

PROXIMITÉ

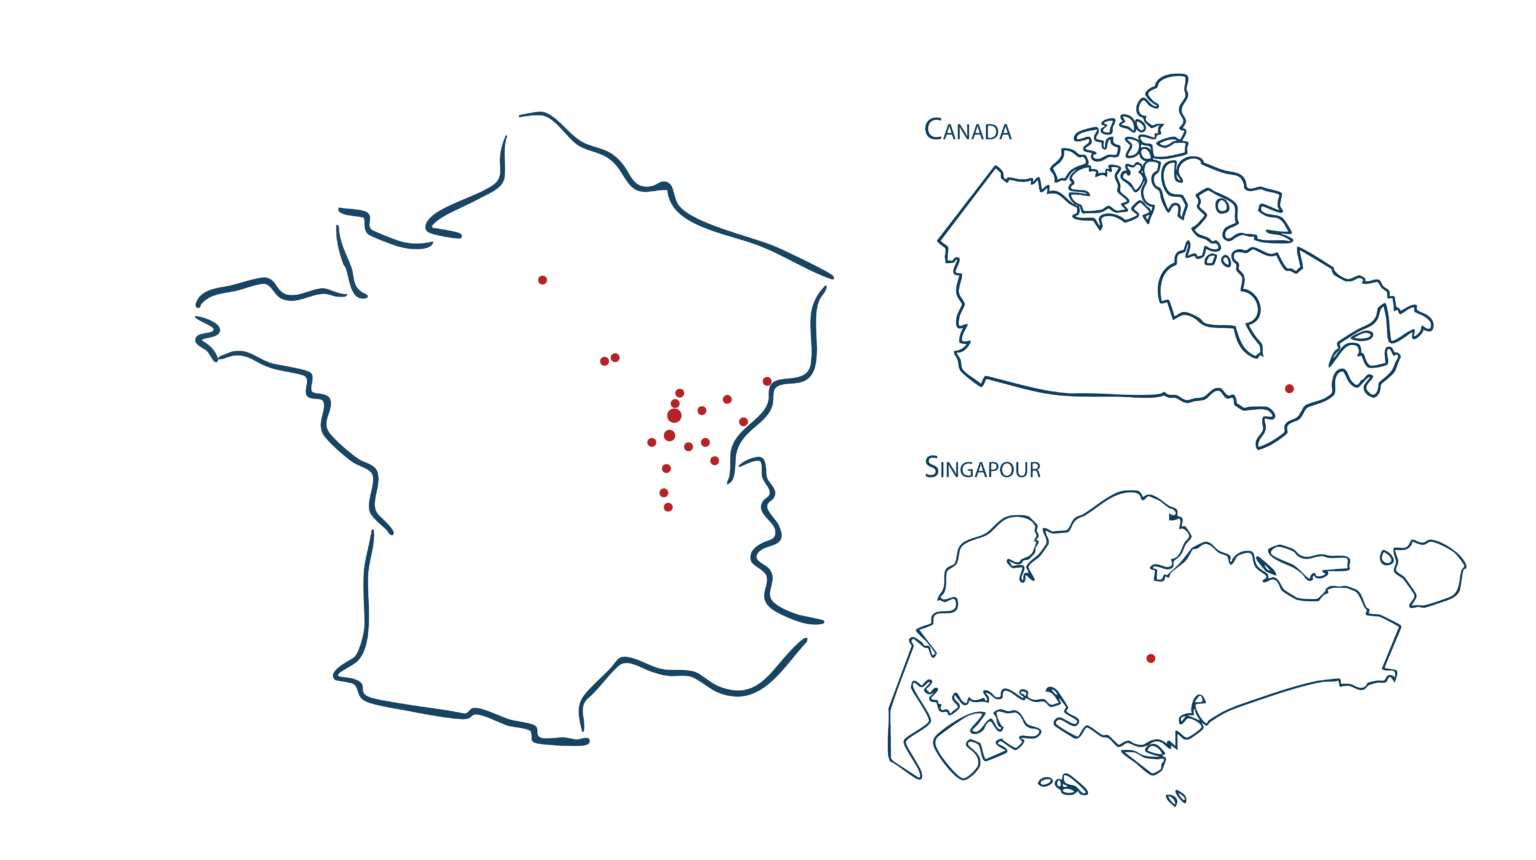
nos implantations

SITES

+ 30 sites

Beaune (siège)

Nuits-Saint-Georges

Dijon

Dole

Besançon

Valentigney

Pontarlier

Paris

Chablis

Auxerre

Mâcon

Chalon-sur-Saône

Saint Marcel

Charolles

Louhans

Lons-le-Saunier

Moirans-en-Montagne

Villefranche-sur-Saône

Lyon

Ottawa

Singapour

Les Cabinets d'expertise comptable-Audit

Beaune (21)
Paris (75)
Nuits-Saint-Georges (21)
Valentigney (25)

Mâcon (71)
Saint Marcel (71)
Charolles (71)

Dole (39)
Besançon (25)

Pontarlier (25)

Chablis (89)

Beaune (21)

Lons le Saunier (39)
Moirans-en-montagne (39)
Louhans (71)

Beaune (21)

Auxerre (89)

Chalon-sur-Saône (71)

ANDRÉ LE GROUPE, C’EST LA CONJUGAISON DES RÉPONSES À VOS BESOINS DE DIRIGEANT

ET CEUX DE VOTRE ENTREPRISE PAR LE BIAIS DE VOTRE EXPERT COMPTABLE.

Les Expertises métiers

Des experts à votre service

Les ACTUALITÉS métiers

  • Recettes d’impôt sur les bénéfices : une hausse de 4% à relativiser
    Publié dans le bulletin « DGFiP Statistiques » n° 51, l’étude de la Direction générale des Finances publiques analyse l’impôt sur le bénéfice acquitté par les entreprises en 2025. Ses résultats font apparaître une progression de 4% de l’impôt net, mais cette hausse doit être interprétée avec prudence.

  • Facturation électronique : cas d’usage n°31 – les factures mixtes intégrant des biens et des prestations

    Une boutique de vêtements qui propose une retouche avec la vente d'un costume, un artisan qui livre et pose son mobilier en même temps : lorsqu'une facture mêle une opération principale et une opération qui lui est accessoire mélangeant un bien et une prestation de services, c'est la catégorie de l'opération principale qui détermine tout le traitement fiscal de l'ensemble. Le cas d'usage n°31 de la norme AFNOR XP Z12-014 explique ce mécanisme, avec des conséquences déclaratives bien réelles.

  • Facturation électronique : cas d’usage n°16 - Facture de débours et avances de frais

    Un avocat qui avance des frais de greffe, un transitaire qui règle des droits de douane pour le compte de son client, une agence qui paie un prestataire externe avant de s'en faire rembourser : ces frais avancés donnent lieu à une « facture de débours », qui occupe une place particulière dans la réforme de la facturation électronique. Le cas d'usage n°16 de la norme AFNOR XP Z12-014 en précise le statut.

  • CIR « nouvelles collections » : une fabrication propre exigée

    La CAA de Paris rappelle, dans un arrêt du 14 septembre 2026, que le bénéfice du CIR « nouvelles collections » suppose une activité industrielle caractérisée par une fabrication ou transformation propre, et non une simple conception suivie d’achat-revente.

  • Micro-entrepreneur ou auto-entrepreneur ?
    Si le terme auto-entrepreneur est souvent utilisé dans le langage commun, en réalité, c’est le terme de micro-entrepreneur que les textes juridiques utilisent. Depuis 2016, il n’y a plus de distinction entre ces 2 régimes.